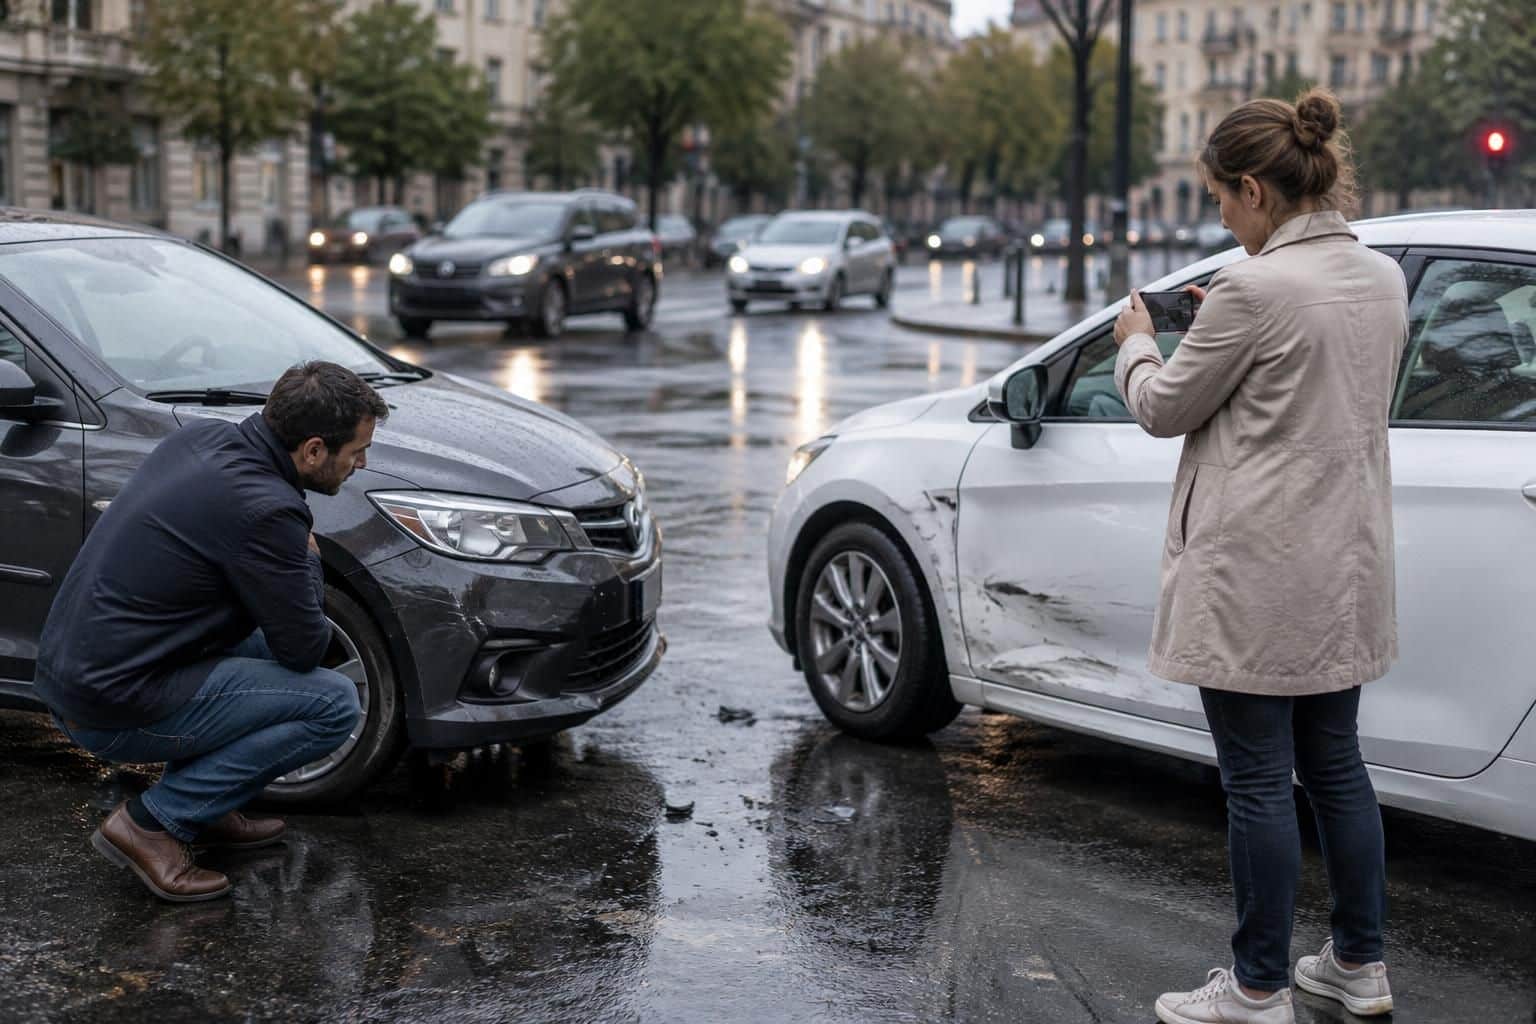
Un accrochage à une intersection, deux versions incompatibles et aucun témoin immédiatement identifiable : déclarer un accident devient délicat lorsque personne ne peut reconstituer précisément le choc. Pourtant, l’absence de certitude ne doit pas retarder la démarche auprès de l’assureur. Votre rôle consiste à transmettre les faits observés, les éléments disponibles et les points contestés, sans inventer une explication pour combler les blancs.
Une déclaration d’accident solide distingue ce que vous avez vu, ce que vous avez constaté après l’impact et ce que vous ignorez encore. Cette méthode protège la crédibilité du dossier, qu’il existe un constat amiable signé, un simple échange de coordonnées ou un délit de fuite. Prenons le cas fictif de Claire, dont la voiture est heurtée à un carrefour : elle pense avoir franchi un feu vert, tandis que l’autre conducteur affirme la même chose. Sécurisation, rédaction, collecte des justificatifs et échanges avec le gestionnaire répondent alors à une même exigence : documenter l’incertitude plutôt que la masquer. Les garanties du contrat, l’analyse des éléments recueillis et les éventuels recours détermineront ensuite les conditions de prise en charge.
Accident aux circonstances indéterminées : sécuriser les lieux et préserver les premiers indices
Protéger les personnes avant de documenter l’accident automobile
Lorsqu’un choc vient de se produire, chercher immédiatement à savoir qui a tort expose à négliger l’essentiel. Vérifiez d’abord l’état des occupants, activez les feux de détresse et coupez le contact lorsque cela peut être fait sans danger.
Si une personne est blessée ou présente un malaise, appelez le 112 et suivez les instructions reçues. Ne déplacez pas une victime, sauf danger immédiat, et signalez précisément votre localisation ainsi que les risques persistants sur la chaussée.
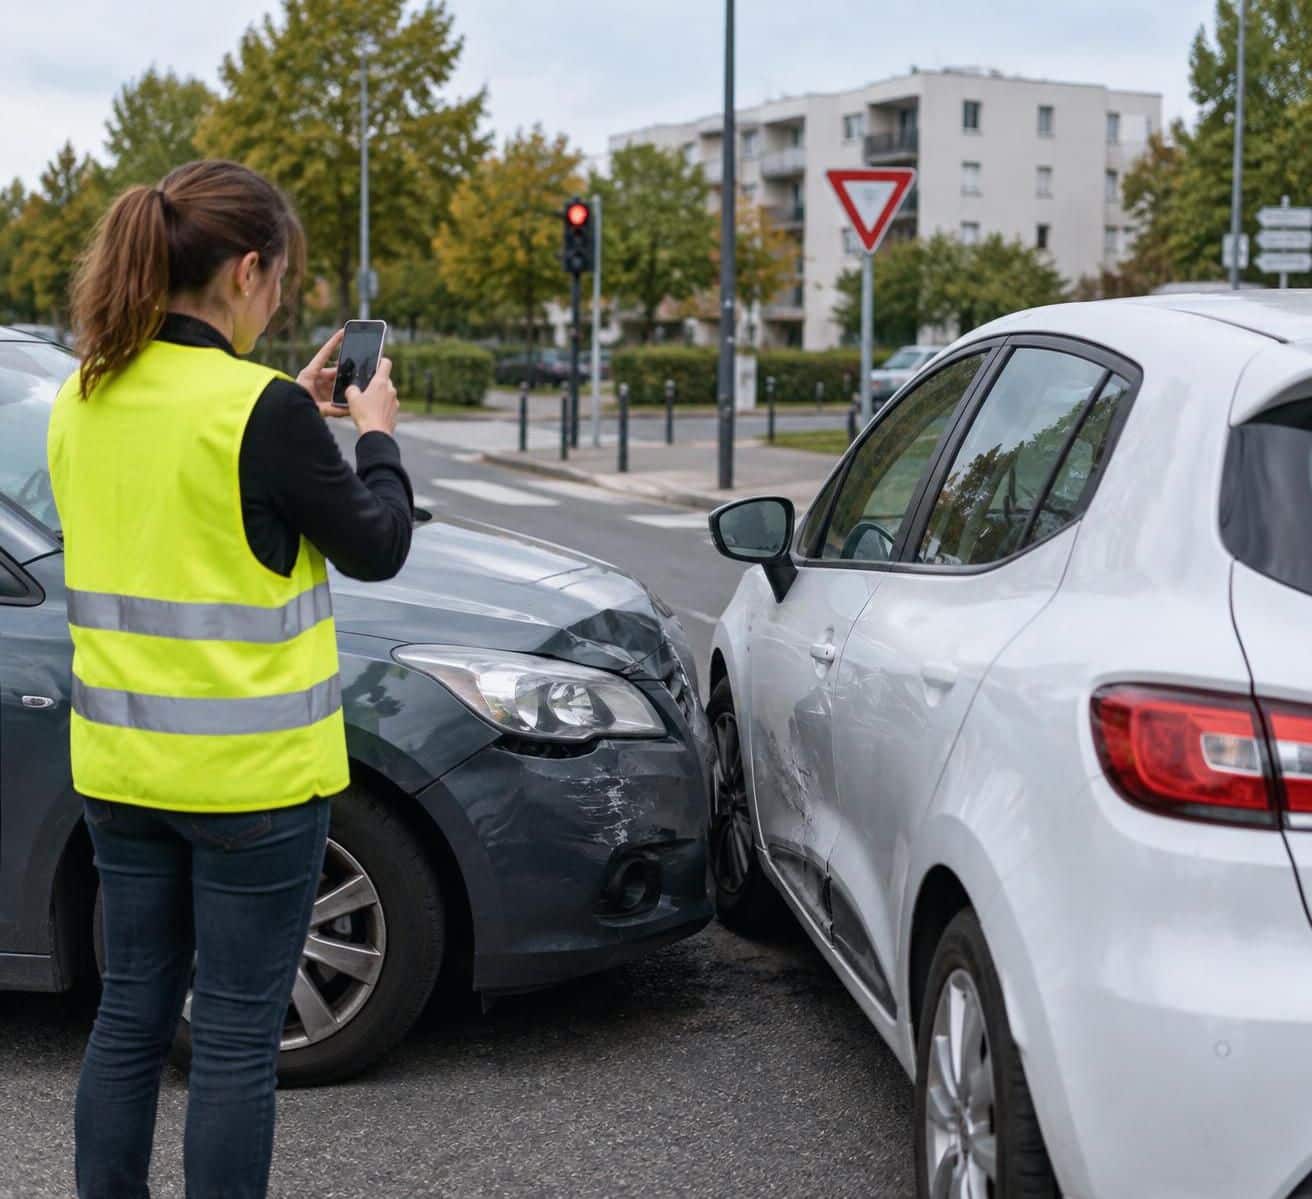
Enfilez le gilet haute visibilité avant de sortir lorsque la situation l’exige. Le triangle ne doit être installé que si cette opération ne vous expose pas ; sur autoroute, mettez-vous à l’abri derrière la glissière lorsque c’est possible et ne traversez jamais les voies pour obtenir une meilleure photographie.
Dans notre exemple, Claire découvre que son passager ressent une douleur au cou. Même si les carrosseries semblent peu endommagées, cette information change les priorités : les secours passent avant le formulaire, et l’existence de cette douleur doit être signalée dans le dossier.
Conserver des preuves matérielles sans se mettre en danger
Pour un accrochage uniquement matériel, relevez la position des véhicules avant de les déplacer si les conditions le permettent. Libérez ensuite la circulation lorsque cela peut être réalisé sans risque et qu’aucune instruction des autorités ne s’y oppose.
Commencez par des vues d’ensemble : intersection, marquage au sol, panneaux, voies empruntées et obstacles à la visibilité. Complétez avec des photos des dommages, des points de contact, des débris et des immatriculations, sans vous limiter à votre propre véhicule.
Un gros plan sur une aile enfoncée décrit un dégât, mais explique rarement toute la collision. Une image montrant un panneau masqué par une camionnette peut, au contraire, éclairer les conditions dans lesquelles les conducteurs se sont engagés.
- Localisation : relevez l’adresse, le sens de circulation et, si nécessaire, le point kilométrique.
- Environnement : notez la luminosité, la météo, l’état du revêtement et les éventuels travaux.
- Identification : recueillez les coordonnées des conducteurs, les plaques et les renseignements d’assurance disponibles.
- Personnes présentes : demandez les coordonnées des passagers et des témoins, sans leur suggérer de version.
- Chronologie : consignez rapidement vos souvenirs en séparant observations et suppositions.
Réagir à un refus de coopération ou à une fuite
Si l’autre automobiliste refuse de communiquer, évitez l’affrontement. Relevez les informations visibles et sollicitez les forces de l’ordre lorsque la situation le justifie, notamment en présence de blessures, de menaces ou d’un départ après le choc.
En cas de fuite, ne poursuivez pas le véhicule. Notez sa direction, sa marque, sa couleur et son immatriculation, même partielle, puis signalez les faits et déposez plainte rapidement ; il n’existe pas de règle générale imposant, pour tout accident, un dépôt dans les vingt-quatre heures.
Si votre voiture est immobilisée, contactez l’assistance avant de commander une prestation, sous réserve des règles particulières du dépannage sur autoroute. Retrouvez son numéro dans votre application, votre contrat ou votre espace client : en France, la carte verte n’est plus le document de référence pour les véhicules immatriculés depuis sa suppression en 2024.
La meilleure trace est celle recueillie sans créer un second danger. Ces premiers éléments permettront ensuite de rédiger un récit précis, même si le mécanisme exact du choc demeure discuté.
Constat amiable ou déclaration circonstanciée : comment décrire des faits contestés
Remplir un constat sans accepter une version inexacte
Le constat amiable permet aux assureurs de disposer d’une description structurée de l’événement. Il n’est pas obligatoire pour déclarer un sinistre et ne constitue pas, à lui seul, une décision juridique définitive sur la responsabilité.
Sa signature donne néanmoins une importance particulière aux renseignements communs qui y figurent. Relisez donc les cases, le croquis, le point de choc et les observations avant de signer, même si l’autre personne souhaite repartir rapidement.
Renseignez la date, l’heure, l’emplacement exact, les véhicules concernés et les dommages apparents. Cochez uniquement les manœuvres réellement effectuées : une case sélectionnée par approximation peut modifier sensiblement la lecture de la collision.
Le dessin doit rendre compréhensibles les trajectoires, les voies et la signalisation. Il vaut mieux un schéma simple avec des flèches explicites qu’une représentation détaillée laissant croire que vous avez observé une manœuvre dont vous n’avez pas été témoin.
Claire peut ainsi indiquer sa voie d’arrivée et son sens de déplacement sans dessiner une trajectoire adverse qu’elle n’a découverte qu’au moment de l’impact. La précision consiste aussi à délimiter ce que l’on ne sait pas.
Rédiger une déclaration d’accident lorsque les versions divergent
La rubrique consacrée aux observations sert à exposer les désaccords que les cases ne permettent pas de restituer. Écrivez, par exemple : « Les conducteurs donnent des versions différentes de la couleur des feux au moment de leur engagement ».
Cette formulation n’a pas le même sens que « les feux étaient en panne ». La première décrit une divergence connue ; la seconde affirme une défaillance technique qui nécessite des éléments supplémentaires.
Lorsque l’accord sur le document est impossible, ne signez pas un récit faux ou incompréhensible. Établissez votre propre déclaration circonstanciée, précisez le refus de signature ou les points contestés et transmettez les coordonnées dont vous disposez.
Présentez les événements dans leur ordre : situation avant le choc, déplacement entrepris, perception de l’impact, position finale et démarches réalisées. Évitez les accusations, les diagnostics mécaniques improvisés et les estimations de vitesse sans fondement.
Une phrase comme « Je n’ai pas vu le véhicule B avant l’impact » est exploitable. Elle ne signifie pas automatiquement que vous avez commis une faute ; elle indique seulement une limite de votre perception, que d’autres pièces pourront aider à comprendre.
Vous pouvez également écrire : « Les circonstances indéterminées concernent le moment d’entrée de chaque véhicule dans l’intersection ». Cette précision est plus utile qu’une formule générale laissant entendre que tout le déroulement est inconnu.
Choisir entre support papier et e-constat auto
L’e-constat auto convient aux situations acceptées par l’application, notamment aux accidents uniquement matériels impliquant un ou deux véhicules assurés et immatriculés en France. Vérifiez les conditions affichées avant de commencer, particulièrement lorsqu’un véhicule supplémentaire ou une blessure est en cause.
Le papier ou une déclaration écrite détaillée reste adapté lorsque le dispositif numérique ne convient pas. Un formulaire tiers produisant un PDF ne doit pas être confondu avec l’application officielle ni avec une transmission effectivement reçue par votre compagnie.
Conservez toujours une copie lisible des documents et de leurs annexes. Après signature d’un constat commun, n’en modifiez pas unilatéralement le recto : adressez séparément vos précisions au gestionnaire en expliquant leur objet.
Un récit fiable n’efface pas les zones d’ombre : il les situe exactement. Cette discipline rend ensuite beaucoup plus efficace la recherche de pièces indépendantes.
Quelles preuves joindre lorsque les circonstances de l’accident restent difficiles à établir ?
Construire un dossier lisible plutôt qu’accumuler des fichiers
Une déclaration sans document complémentaire peut être recevable, mais elle laisse davantage de questions ouvertes lorsque les versions s’opposent. L’objectif n’est pas de réunir le plus grand nombre de fichiers : il consiste à fournir des éléments compréhensibles, datés et rattachés à un point précis du dossier.
Classez les photographies originales, les échanges utiles, les justificatifs de dépannage et les coordonnées recueillies. Donnez aux fichiers des noms simples, puis accompagnez l’ensemble d’un inventaire permettant de savoir ce que chaque pièce apporte.
Conservez les originaux sans retouche. Si vous souhaitez ajouter une flèche sur une image pour expliquer une trajectoire, faites-le sur une copie clairement présentée comme un document annoté, sans remplacer le fichier initial.
Dans le cas de Claire, une vue générale montre un panneau publicitaire gênant la visibilité latérale. Cette image renseigne sur l’environnement, mais ne démontre pas à elle seule la couleur du feu : chaque pièce doit être utilisée pour ce qu’elle établit réellement.
| Pièce disponible | Utilité dans le dossier | Précaution à prendre |
|---|---|---|
| Photographies d’ensemble | Situer les voies, les obstacles et les positions | Préciser si elles ont été prises après déplacement |
| Vues rapprochées des dégâts | Localiser les zones de contact | Ne pas en déduire seul la vitesse ou la faute |
| Attestation d’un témoin | Apporter une observation extérieure | Distinguer ce qui a été vu de ce qui a été entendu ensuite |
| Référence d’intervention des autorités | Permettre le rapprochement avec une procédure | Ne pas attendre le document complet pour déclarer |
| Factures et justificatifs | Documenter certaines dépenses liées au sinistre | Vérifier leur couverture contractuelle |
Recueillir un témoignage précis et indépendant
Un témoignage utile expose ce que son auteur a personnellement observé. Demandez son identité, ses coordonnées et une description située dans le temps et dans l’espace, sans lui proposer un texte à confirmer.
Une attestation sur le formulaire Cerfa adapté, datée et signée, peut formaliser ces éléments ; une copie d’un document d’identité comportant la signature accompagne normalement une attestation destinée à la justice. Votre gestionnaire pourra préciser les justificatifs attendus pour son instruction.
Le lien éventuel avec un conducteur doit être annoncé. Un passager peut décrire ce qu’il a vu, mais ne doit pas être présenté comme une personne extérieure à la scène ; la transparence évite de fragiliser une déclaration pourtant sincère.
Supposons qu’un commerçant ait entendu le bruit, puis regardé dehors. Son récit peut confirmer l’heure et les positions finales, mais pas les manœuvres précédant l’impact : cette distinction empêche d’attribuer à son attestation une portée excessive.
Signaler les vidéos et le rapport de police disponibles
Si une caméra de parking ou de commerce a pu enregistrer la scène, signalez rapidement son emplacement à l’exploitant, à l’assureur et, si nécessaire, aux enquêteurs. Les durées de conservation peuvent être courtes, mais vous ne disposez pas pour autant d’un droit général à recevoir toutes les images.
Conservez également une éventuelle séquence de caméra embarquée dans son format original. Son utilisation et sa communication doivent respecter les règles applicables, notamment concernant les données personnelles ; évitez de la publier sur les réseaux sociaux pour désigner un responsable.
Lorsqu’un rapport de police ou un procès-verbal existe, transmettez sa référence et les documents régulièrement obtenus. L’intervention d’une patrouille ne signifie pas qu’un dossier complet vous sera immédiatement remis.
La force du dossier vient de la cohérence des pièces, non de leur quantité. Leur collecte peut continuer après l’ouverture du sinistre, sans suspendre la déclaration initiale.
Déclarer le sinistre à l’assurance automobile : délais, envoi et garanties à vérifier
Respecter le délai sans attendre la fin des recherches
Le Code des assurances prévoit que vous avisiez l’assureur dès que vous avez connaissance du sinistre, dans le délai fixé au contrat. Pour un accident classique, ce délai contractuel ne peut normalement pas être inférieur à cinq jours ouvrés.
Il ne faut donc pas présenter cinq jours comme une durée identique et intangible dans tous les contrats. Vérifiez les modalités applicables, notamment le décompte des jours ouvrés, et effectuez la démarche rapidement plutôt que de chercher à utiliser chaque journée disponible.
Les autres événements obéissent à leurs propres règles : le minimum contractuel est de deux jours ouvrés pour un vol. Pour une catastrophe naturelle reconnue, la déclaration doit intervenir au plus tard trente jours après la publication de l’arrêté au Journal officiel ; l’ancien délai de dix jours n’est plus la référence.
Claire n’a pas encore obtenu la réponse du commerce susceptible de posséder une vidéo. Elle déclare néanmoins l’accrochage avec les éléments déjà réunis, puis indique que des pièces complémentaires pourront suivre : un dossier incomplet peut être complété, une attente inutile peut compliquer les vérifications.
Un retard ne permet pas automatiquement de refuser toute indemnisation. Lorsqu’une déchéance pour déclaration tardive est prévue au contrat, sa mise en œuvre suppose notamment que l’assureur établisse un préjudice lié au retard ; elle ne peut pas être opposée lorsque celui-ci résulte d’un cas fortuit ou de force majeure.
Transmettre la déclaration et conserver une preuve de réception
Utilisez un canal accepté : espace client, application, téléphone selon la procédure prévue ou courrier. Un envoi recommandé peut être utile pour établir la démarche, mais il n’est pas systématiquement obligatoire si un autre moyen contractuel fournit une trace fiable.
Indiquez votre numéro de contrat, l’identité du conducteur, la date, le lieu, les véhicules concernés et les dommages connus. Signalez expressément les blessures, même si leur évaluation médicale est encore en cours, ainsi que les points faisant l’objet d’un désaccord.
Joignez le constat ou votre récit circonstancié et les pièces disponibles. Le permis, le certificat d’immatriculation ou d’autres justificatifs pourront être demandés, mais leur absence momentanée ne justifie pas d’attendre pour signaler l’événement.
Demandez un numéro de dossier et conservez l’accusé d’enregistrement, le justificatif postal ou le message de confirmation. Après un échange téléphonique, une confirmation écrite permet de vérifier que les informations essentielles ont bien été enregistrées.
Identifier ce que votre contrat couvre réellement
L’ouverture d’un dossier ne garantit pas le remboursement de tous les frais. Demandez quelles protections peuvent intervenir : dommages au véhicule, garantie du conducteur, assistance, remorquage, défense-recours ou protection juridique.
La responsabilité civile indemnise les dommages causés aux tiers dans les conditions légales et contractuelles ; elle ne couvre pas automatiquement vos propres réparations. Lorsque l’autre véhicule demeure inconnu, l’absence de garantie dommages peut donc avoir des conséquences importantes.
Vérifiez aussi la franchise et les conditions d’un éventuel véhicule de remplacement. Une voiture de courtoisie n’est pas un droit systématique : sa disponibilité, sa durée et les situations couvertes dépendent de l’offre souscrite ou du service proposé par le garage.
Vous conservez le libre choix du réparateur. Avant d’autoriser des travaux, demandez toutefois comment se dérouleront l’évaluation, le règlement et une éventuelle avance de frais, car l’absence d’avance dans un réseau partenaire ne constitue pas nécessairement une extension de garantie.
Déclarer rapidement préserve l’instruction ; comprendre le contrat permet d’anticiper le reste à charge. La suite dépendra des constatations techniques et de l’analyse du dossier.
Expertise automobile et responsabilité contestée : suivre l’indemnisation et exercer un recours
Comprendre ce que l’expert peut établir après l’accident
Une expertise automobile peut être organisée lorsque le montant des dégâts, leur origine ou la valeur du véhicule doivent être appréciés. Elle n’est pas systématique pour chaque petit accrochage et ses modalités varient, notamment entre examen sur place et analyse à distance.
Le professionnel recherche la compatibilité des atteintes avec le choc déclaré et chiffre les réparations nécessaires. Il peut éclairer une discussion technique, mais une aile déformée ne permet pas, à elle seule, de connaître la couleur d’un feu avant la collision.
Attendez les consignes avant d’engager des réparations non urgentes. Si une intervention conservatoire est indispensable pour éviter une aggravation ou sécuriser le véhicule, informez rapidement la compagnie et gardez les justificatifs ainsi que les photographies prises avant travaux.
Lorsque le coût dépasse la valeur retenue avant sinistre, une procédure de véhicule économiquement irréparable peut s’appliquer. La proposition dépend alors de l’évaluation et des garanties : elle ne correspond pas nécessairement au prix initialement payé, ni au seul montant d’une annonce trouvée en ligne.
Claire peut communiquer les factures d’entretien et des annonces réellement comparables si elle estime la valeur insuffisante. Ces documents sont utiles lorsqu’ils concernent une motorisation, un kilométrage, un état et un équipement proches, plutôt qu’un modèle simplement similaire.
Vérifier l’indemnisation sans confondre délai et promesse de règlement
Il n’existe pas de délai universel imposant le paiement de tous les dommages matériels sous trente jours ou trois mois. Dans certains cadres de recours contre l’assureur du responsable, une offre ou une réponse motivée doit intervenir sous trois mois, mais cela ne signifie pas qu’un règlement définitif est toujours dû à cette échéance.
Demandez ce qui manque concrètement : conclusions techniques, réponse adverse, justificatif de dépense ou analyse des garanties. Un désaccord sur les faits ne doit pas rester une formule vague répétée sans explication.
Un sinistre responsable peut aussi modifier le bonus-malus. Dans le régime usuel, la majoration du coefficient est de 25 % pour une responsabilité totale et de 12,5 % lorsqu’elle est partielle, sous réserve des exceptions et des règles applicables à votre situation.
Si l’un des véhicules est une voiture sans permis, distinguez également les obligations d’assurance des protections facultatives. Ce point est détaillé dans cet article sur l’assurance responsabilité civile des voitures sans permis, utile pour comprendre pourquoi être assuré ne signifie pas être couvert pour ses propres dégâts.
Contester une décision avec des arguments vérifiables
Adressez au gestionnaire une contestation datée, ciblant la décision discutée et les pièces qui la contredisent. Demandez une explication écrite sur la responsabilité retenue, le fondement contractuel d’un refus, le montant de la franchise ou la valeur du véhicule.
Si un désaccord porte sur une modification technique, rassemblez les justificatifs des transformations et les déclarations faites à l’assureur. Pour une voiturette modifiée, les règles relatives à la reprogrammation d’une voiture sans permis constituent un sujet distinct de la reconstitution du choc : une modification ne prouve pas automatiquement une faute dans l’accident.
Demandez les conclusions techniques communicables et renseignez-vous sur une contre-expertise, son coût et l’intervention éventuelle d’une protection juridique. En cas d’échec, saisissez le service réclamations, puis le médiateur compétent dans les conditions prévues, après la démarche préalable nécessaire.
Si le responsable est inconnu ou non assuré, une intervention du FGAO peut être envisageable sous conditions strictes. Elle n’est pas automatique, notamment pour les seuls dégâts matériels causés par un véhicule non identifié.
Une contestation efficace vise une erreur identifiable et s’appuie sur une pièce précise. C’est cette articulation entre faits, contrat et argumentation qui permet de faire réexaminer utilement une décision.
Peut-on déclarer un accident sans constat amiable signé ?
Oui. Adressez une déclaration circonstanciée indiquant la date, le lieu, les véhicules concernés, les faits observés et les désaccords. Joignez les pièces disponibles et précisez, le cas échéant, que l’autre conducteur a refusé de signer.
Faut-il attendre le rapport de police avant de prévenir son assureur ?
Non. Déclarez l’événement dans le délai prévu au contrat avec les informations déjà disponibles. Communiquez la référence de l’intervention ou de la procédure, puis transmettez les documents complémentaires obtenus régulièrement.
Des circonstances indéterminées entraînent-elles automatiquement un partage de responsabilité ?
Non. L’analyse dépend des éléments recueillis, des règles applicables et des recours possibles. Demandez à votre assureur de préciser les faits retenus et le fondement de sa position plutôt que de considérer un partage comme inévitable.
Une déclaration tardive entraîne-t-elle toujours un refus d’indemnisation ?
Non. Une déchéance pour déclaration tardive doit notamment être prévue au contrat et l’assureur doit établir que le retard lui a causé un préjudice. Signalez néanmoins le sinistre dès que possible et expliquez les circonstances du retard.
Comment contester une valeur de véhicule jugée trop basse ?
Demandez les conclusions de l’évaluation et transmettez des justificatifs pertinents : entretien, équipements et annonces de véhicules réellement comparables. Renseignez-vous ensuite sur le coût d’une contre-expertise et sur une éventuelle prise en charge par votre protection juridique.